Cum arată creditul ipotecar în 2026? Dobânzi reale, ROBOR vs IRCC, condiții de eligibilitate, calcule concrete și ce bănci oferă cele mai bune condiții — ghid complet pentru cumpărătorii de apartamente noi din București.
Pe scurt
•IRCC a înlocuit ROBOR ca indice de referință pentru creditele în lei, cu actualizare trimestrială.
•Pe un credit de 30 de ani, costul total plătit (dobândă cumulată) poate depăși semnificativ suma împrumutată.
•Comparația între bănci trebuie făcută pe DAE (dobânda anuală efectivă), nu pe dobânda nominală afișată.
Unde stau dobânzile acum — cifrele care intră în rata ta
La un credit ipotecar în lei cu dobândă variabilă, rata ta se construiește din două componente: un indice de referință, care se schimbă periodic și este același pentru toate băncile, plus o marjă fixă, negociată de bancă și înscrisă în contract pe toată durata creditului.
Indicele: IRCC. Pentru trimestrul IV 2026, IRCC este 5,57% pe an. Se recalculează trimestrial de BNR, pe baza tranzacțiilor din piața monetară interbancară, și se aplică din prima zi a trimestrului următor. Valoarea de mai sus este cea în vigoare la data actualizării acestui articol; verifică trimestrul curent înainte de a face un calcul, pentru că se schimbă de patru ori pe an.
Dobânda de politică monetară a BNR: 6,50% pe an, nivel neschimbat din august 2024 și confirmat la toate ședințele din 2026, cea mai recentă pe 8 octombrie 2026. Nu este dobânda la care te împrumuți, dar este ancora în jurul căreia se așază tot costul finanțării din economie.
Un lucru pe care merită să-l știi înainte să îți faci planuri: nu există, la data actualizării acestui articol, un semnal de scădere a dobânzilor. Guvernatorul BNR a semnalat în august 2026 că o reducere ar putea deveni posibilă la începutul lui 2027, dar la ședința din 8 octombrie BNR a avertizat că inflația va crește din nou spre finalul anului, iar analiștii BCR consideră reducerile puțin probabile în următoarele patru trimestre. Am detaliat ce înseamnă asta pentru decizia de a cumpăra acum sau a aștepta în articolul despre dobânda BNR.
ROBOR 3M rămâne relevant doar pentru creditele contractate înainte de 2019, care nu au fost migrate la IRCC. Pentru un credit nou nu îl vei întâlni.
IRCC și ROBOR — cum funcționează fiecare și de ce contează diferența
IRCC (Indicele de Referință pentru Creditele Consumatorilor) a fost introdus prin OUG nr. 19/2019 ca indice de referință pentru creditele noi acordate consumatorilor. Două particularități îl deosebesc de ROBOR și amândouă contează pentru rata ta:
Se recalculează trimestrial, nu zilnic. Valoarea unui trimestru se calculează pe baza tranzacțiilor din trimestrul anterior și se aplică din prima zi a trimestrului următor. Practic, rata ta se schimbă de maximum patru ori pe an, la date pe care le știi dinainte.
Reacționează cu întârziere. Pentru că folosește date din trecut, IRCC urcă mai târziu decât piața atunci când dobânzile cresc — avantaj pentru debitor — dar și coboară mai târziu când scad. Este un amortizor, în ambele sensuri.
ROBOR 3M se calculează zilnic, din cotațiile băncilor pentru depozitele interbancare, și reflectă piața aproape în timp real. Este mult mai volatil: a atins 9,65% în august 2022.
Ce înseamnă pentru tine, concret:
Dacă ai un credit nou, vei avea IRCC. Nu ai de ales între ele, deci comparația are valoare doar ca înțelegere a mecanismului.
Dacă ai un credit de dinainte de 2019 pe ROBOR, merită să ceri băncii un calcul comparativ pentru migrarea la IRCC și să-l verifici pe suma și perioada rămase, nu pe exemple generale.
Dacă ești între variabil și fix: la dobândă fixă plătești un preț pentru predictibilitate — dobânda inițială este de regulă mai mare decât variabila din acel moment. Întrebarea corectă nu e „care e mai mică acum", ci „pot susține rata dacă indicele urcă cu 2 puncte". Dacă răspunsul e nu, fixa pe primii ani nu e un lux, e o măsură de siguranță.
Costul real al unui credit ipotecar: rata, DAE și totalul pe 30 de ani
Cea mai frecventă greșeală este compararea prețului afișat al apartamentului cu rata lunară, ignorând totalul plătit la final. Iată calculul complet.
Pasul 1 — de la prețul apartamentului la suma împrumutată. Prețurile apartamentelor noi se afișează de regulă fără TVA, iar cota aplicabilă oricărei achiziții noi este 21%. La un apartament de 135.000 EUR fără TVA, totalul este 163.350 EUR. Cu un avans de 20%, suma împrumutată este ~130.700 EUR.
Pasul 2 — rata lunară. Exemplu pe un credit de 600.000 lei pe 30 de ani, la o dobândă variabilă de 7,57% (IRCC 5,57% pentru trimestrul IV 2026, plus o marjă de 2%):
• Rata lunară: ~4.224 lei• Total plătit în 30 de ani: ~1.520.670 lei• Din care dobânzi: ~920.670 leiDobânda cumulată depășește 150% din suma împrumutată. Nu este o anomalie — este efectul duratei de 30 de ani, iar este singurul lucru pe care îl poți reduce semnificativ prin plăți anticipate.
Pasul 3 — ce se adaugă peste rată, lunar:
• Asigurare de viață, de regulă obligatorie: variază cu vârsta și starea de sănătate
• Asigurare a imobilului, PAD obligatoriu plus facultativă
• Fond de întreținere al blocului
• Impozitul pe clădire, anual, plătibil în două tranșe — cum se calculează e în ghidul despre impozitul pe apartamentPasul 4 — costuri de pornire, o singură dată:
• Evaluarea imobilului, cerută de bancă
• Onorariu notarial și taxa de intabulare
• Eventual comision de analiză a dosarului, dacă banca îl practică
Testul pe care îl recomandăm oricui. Refă calculul ratei cu indicele mai mare cu 2 puncte procentuale. În exemplul de mai sus, la 9,57% rata urcă de la 4.224 la 5.076 lei, adică cu 852 lei pe lună. Dacă suma aceea nu încape în buget, creditul e la limită — iar dobânda de referință nu dă, la data actualizării acestui articol, niciun semnal de scădere.
Pentru calibrare: o variație de 0,25 puncte pe indice schimbă rata cu ~103 lei pe lună la un credit de 600.000 lei.
Toate cifrele de mai sus se schimbă cu indicele, cu marja negociată și cu durata. Folosește-le ca metodă de calcul, nu ca pe oferta ta. Cifra pe care o pui în buget este DAE din oferta scrisă primită de la bancă, pentru suma și perioada tale.
Ce verifică banca — pe scurt, cu trimitere la detalii
Acest articol se ocupă de cât costă creditul. Partea de „mă califică și cât pot lua" este tratată separat, ca să nu găsești aceeași informație pe jumătate în două locuri.
Pe scurt, banca verifică patru lucruri: veniturile și stabilitatea lor, gradul de îndatorare, istoricul tău de credit din Biroul de Credit, și valoarea imobilului, stabilită prin raport de evaluare.
Gradul de îndatorare este limita care blochează cele mai multe dosare. Conform Regulamentului BNR nr. 6/2018, maximul este 40% din venitul net pentru creditele în lei și 20% pentru cele în valută. Pentru achiziția primei locuințe, limitele sunt 45% în lei și 25% în valută.
Formula de calcul, ce venituri se acceptă, ce datorii intră în calcul și cum îți maximizezi suma aprobată sunt în ghidul despre gradul de îndatorare.
Pașii procesului, actele necesare și ce verifică banca la fiecare etapă sunt în ghidul complet de credit ipotecar.
Cum compari ofertele băncilor — pe DAE, nu pe dobânda afișată
Aici facem ceva ce majoritatea articolelor pe tema asta nu fac: nu îți dăm un tabel cu marja fiecărei bănci.Motivul e concret. Am verificat două comparatoare independente în octombrie 2026 și dau cifre diferite pentru aceeași bancă: unul plasa ING pe prima poziție, cu cea mai mică marjă din piață, celălalt pe ultima poziție, cu cea mai mare. Unul dintre ele se contrazicea chiar cu propriul text. Marjele sunt condiții comerciale, se negociază pe profil de client și se schimbă fără anunț. Un tabel copiat acum te-ar induce în eroare în trei luni.
Ce putem spune, ca ordin de mărime: în ofertele publicate în toamna lui 2026, marjele se situau între IRCC + 1,8% și IRCC + 3%, cu majoritatea ofertelor grupate între +2% și +2,5%. La un IRCC de 5,57%, asta înseamnă o dobândă variabilă de aproximativ 7,5%–8,1% pentru zona de mijloc a pieței. Tratează intervalul ca pe un reper pentru „oferta mea e în piață sau nu", nu ca pe o cifră de pus în buget.
Singura cifră pe care te poți baza este DAE din oferta scrisă pe care o primești tu, calculată pentru suma, perioada și avansul tale.
Ce ceri de la fiecare bancă, în scris:
1. DAE, nu doar dobânda nominală. DAE include comisionul de analiză, asigurarea obligatorie, evaluarea imobilului și comisioanele de administrare. Două oferte cu aceeași dobândă pot avea DAE diferit cu jumătate de punct.
2. Marja peste IRCC, explicit, și confirmarea că rămâne fixă pe toată durata.
3. Graficul de rambursare, din care rezultă totalul plătit la final.
4. Comisionul de rambursare anticipată — contează mult dacă intenționezi să plătești în avans.
5. Ce asigurări sunt obligatorii și dacă poți aduce polița de la alt asigurator.
Minimum trei oferte, obținute în aceeași săptămână, pentru aceeași sumă și perioadă. Mai puțin de trei nu îți dă un reper; oferte luate la distanță de luni nu sunt comparabile, pentru că indicele s-a putut schimba între timp.
Consultanța bancară Neofort IMO face exact asta, gratuit: colectează ofertele și le compară pe DAE pentru dosarul tău — 0758 090 904.
Noua Casă — pe scurt, cu trimitere la ghidul dedicat
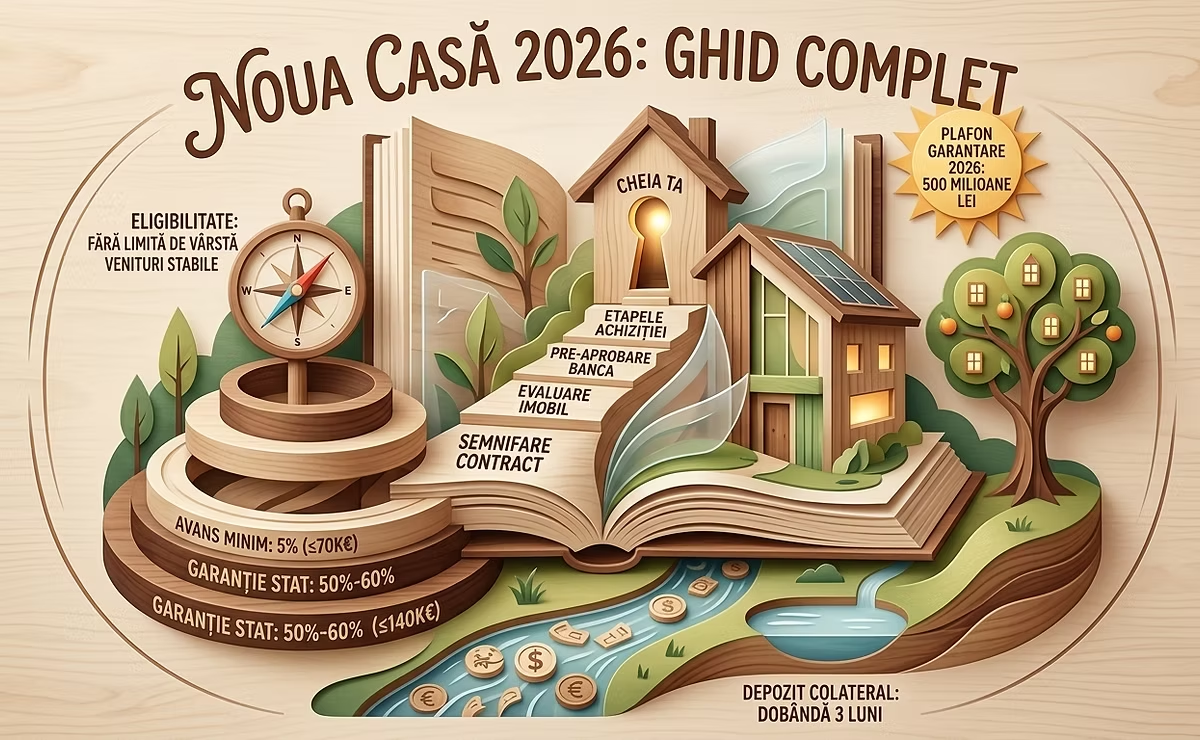
Programul Noua Casă oferă o garanție de stat care îți permite un avans mai mic decât la creditul standard, iar pentru achiziția primei locuințe se aplică limita de îndatorare mai permisivă, de 45% în lei.
Ce schimbă la cost, adică la ce ne interesează în acest articol: avansul mai mic înseamnă o sumă împrumutată mai mare, deci o rată mai mare și un cost total mai mare pe durata creditului, chiar dacă dobânda e similară. În schimb, intri în casă mai repede, fără să mai aștepți să strângi avansul complet — timp în care, de regulă, plătești chirie.
Compararea corectă se face pe costul total pe toată durata, nu pe rată, și include chiria pe care nu o mai plătești. Metoda de calcul e în secțiunea de mai jos.
Condițiile programului, plafonul de garantare, lista băncilor participante și pașii de aplicare sunt în ghidul programului Noua Casă.
Cum reduci costul total al creditului — ce funcționează și ce nu
Costul total al unui credit se reduce prin patru pârghii, în ordinea impactului.
1. Durata — pârghia cu cel mai mare efect. Pe un credit de 600.000 lei la 7,57%, trecerea de la 30 la 25 de ani crește rata, dar reduce dobânda cumulată cu sute de mii de lei. Regula practică: alege cea mai scurtă durată la care rata îți rămâne confortabilă chiar dacă indicele urcă 2 puncte. Durata se poate prelungi ulterior, la nevoie, dar nu te poți întoarce în timp pentru dobânda deja plătită.
2. Plățile anticipate, cât mai devreme. În primii ani, cea mai mare parte din rată este dobândă. O sumă pusă în avans în anul 3 taie mult mai mult din costul total decât aceeași sumă în anul 20. Verifică în contract comisionul de rambursare anticipată înainte de a conta pe această strategie.
3. Marja negociată. Marja e singura componentă pe care o influențezi la semnare și rămâne fixă pe toată durata creditului. Un avans mai mare, venituri stabile și un istoric curat în Biroul de Credit sunt argumentele care contează. Ofertele concurente obținute în scris sunt instrumentul de negociere.
4. Avansul. Un avans mai mare înseamnă o sumă împrumutată mai mică, deci dobândă totală mai mică, și de regulă o marjă mai bună. Contraargumentul: banii din avans nu mai sunt disponibili pentru rezerva de urgență. Nu goli rezerva pentru a mări avansul.
Ce nu funcționează, deși se recomandă frecvent:Să aștepți o scădere a dobânzilor. La data actualizării acestui articol nu există un semnal de scădere: dobânda de politică monetară e neschimbată din august 2024, BNR a avertizat în octombrie 2026 că inflația va urca spre finalul anului, iar analiștii BCR consideră reducerile puțin probabile în următoarele patru trimestre. În tot acest timp plătești chirie, iar prețurile locuințelor nu scad în mod automat. Calculul complet al acestei decizii e în articolul despre dobânda BNR și în comparația chirie vs. cumpărare.
Să compari ratele lunare între bănci. O rată mai mică poate veni dintr-o durată mai lungă, deci dintr-un cost total mai mare. Compară DAE și totalul plătit, nu rata.
Să alegi dobânda fixă pentru că e mai mică acum. De regulă nu este; plătești un preț pentru predictibilitate. Alege fixa dacă nu poți susține o creștere a indicelui, nu pentru că pare o afacere.
Pasul practic imediat: obține o pre-aprobare înainte de a vizita ansambluri. E gratuită, nu te obligă la nimic, și îți arată bugetul real. Procesul complet e în ghidul de credit ipotecar.
Întrebări frecvente despre costul unui credit ipotecar
Răspunsuri directe la cele mai căutate întrebări
?
Cât costă în total un credit ipotecar pe 30 de ani?
Pe un credit de 600.000 lei la o dobândă de 7,57% pe an, totalul plătit în 30 de ani este de aproximativ 1.520.670 lei, din care circa 920.670 lei dobânzi. Dobânda cumulată depășește 150% din suma împrumutată — efectul duratei, nu al unei dobânzi anormale.
?
Care e diferența între dobânda nominală și DAE?
Dobânda nominală este doar prețul banilor. DAE include, în plus, comisionul de analiză, asigurările obligatorii, evaluarea imobilului și comisioanele de administrare. Două oferte cu aceeași dobândă nominală pot avea DAE diferit cu jumătate de punct procentual, iar DAE este cifra care arată costul real.
?
Cât este IRCC acum?
Pentru trimestrul IV 2026, IRCC este 5,57% pe an. Se recalculează trimestrial de BNR și se aplică din prima zi a trimestrului următor, deci verifică valoarea trimestrului curent înainte de orice calcul.
?
Cum se calculează rata la un credit ipotecar?
Rata se calculează din suma împrumutată, dobânda anuală și durata, prin formula de anuitate. La o dobândă variabilă, dobânda se recompune la fiecare actualizare a indicelui, deci rata se modifică de până la patru ori pe an.
?
Ce marjă peste IRCC este normală?
În ofertele publicate în toamna lui 2026, marjele se situau între IRCC + 1,8% și IRCC + 3%, cu majoritatea între +2% și +2,5%. Marja se negociază în funcție de profilul tău și rămâne fixă pe toată durata creditului. Tratează intervalul ca pe un reper, nu ca pe o cifră de buget — singura cifră validă este cea din oferta scrisă pe care o primești.
?
De ce nu dați un tabel cu dobânzile fiecărei bănci?
Pentru că nu ar fi corect. Am verificat două comparatoare independente în octombrie 2026 și dădeau cifre diferite pentru aceeași bancă, una plasând o anumită bancă pe prima poziție și cealaltă pe ultima. Marjele sunt condiții comerciale negociate, se schimbă fără anunț, iar un tabel copiat ar induce în eroare în câteva luni.
?
Merită dobândă fixă sau variabilă?
Dobânda fixă costă de regulă mai mult la început, în schimbul predictibilității. Testul util: recalculează rata cu indicele mai mare cu 2 puncte procentuale. Dacă suma nu încape în buget, fixa pe primii ani nu e un lux, e o măsură de protecție.
?
Cât reduce o plată anticipată din costul total?
Depinde decisiv de momentul în care o faci. În primii ani, cea mai mare parte a ratei este dobândă, deci o sumă pusă atunci taie mult mai mult din costul total decât aceeași sumă pusă după 20 de ani. Verifică mai întâi comisionul de rambursare anticipată din contract.
?
Pot renegocia dobânda după ce am luat creditul?
Da. Poți renegocia cu banca actuală sau refinanța la alta. Costurile sunt o evaluare nouă și cheltuielile notariale, deci calculează în câte luni se amortizează diferența de dobândă înainte de a decide.
?
Ce se întâmplă dacă nu mai pot plăti rata?
Vorbește cu banca din prima lună de dificultate, nu după ce se acumulează restanțe. Restructurarea creditului — prelungirea duratei sau reducerea temporară a ratei — este întotdeauna preferabilă față de executarea silită, dar se negociază mult mai ușor înainte ca dosarul să devină restant.
Reprezentant Vanzari Zona Centrala — 17 ani experienta
Sasha Calutu are toti cei 17 ani de experienta imobiliara petrecuti in Neofort IMO, ceea ce il face unul dintre cei mai longevivi consultanti ai companiei. Expertiza sa acopera zona centrala si proiectele premium.