Neofort IMO — Imobiliare București
Credit Ipotecar: Ghid Complet, de la Pre-Aprobare la Semnătură
Finanțare

Credit Ipotecar: Ghid Complet, de la Pre-Aprobare la Semnătură

Sasha Calutu

Sasha Calutu

Reprezentant Vanzari Zona Centrala — 17 ani experienta

Publicat ·Actualizat ·16 min citire·1,599 cuvinte

Tot ce trebuie să știi despre creditul ipotecar în 2026: dobânzi reale, calcule pe scenarii, comparație bănci, grad de îndatorare și strategia optimă pentru cumpărătorii de apartamente noi.

Pe scurt

  • •Costul unui credit ipotecar depinde de indicele de referință (IRCC), marja băncii și gradul de îndatorare — nu doar de dobânda afișată.
  • •Gradul maxim de îndatorare impus de BNR este 40% din venitul net (45% pentru prima locuință).
  • •Avansul influențează direct dobânda: un avans mai mare reduce riscul pentru bancă și, implicit, costul creditului.

Ce tip de credit ți se potrivește — și unde stă piața acum

Acest ghid acoperă procesul: de la a-ți da seama ce poți lua, până la semnătura la notar. Partea de „cât costă" — rata, DAE, dobânda cumulată, cum compari ofertele — e tratată separat, în detaliu, în articolul despre costul real al unui credit ipotecar. Unde stă piața, pe scurt. Dobânda de politică monetară a BNR este 6,50% pe an, nivel neschimbat din august 2024 și confirmat la toate ședințele din 2026, cea mai recentă pe 8 octombrie. IRCC, indicele care intră efectiv în rata ta, este 5,57% pentru trimestrul IV 2026. Nu există, la data actualizării acestui articol, un semnal de scădere: BNR a avertizat în octombrie că inflația va urca spre finalul anului, iar analiștii BCR consideră reducerile puțin probabile în următoarele patru trimestre. Concluzia practică pentru planificare: nu construi bugetul pe o scădere de dobândă. Dacă rata iese doar presupunând că indicele coboară, creditul e prea mare. Cele trei variante între care alegi: Credit standard cu dobândă variabilă. Dobânda = IRCC + marja băncii. Marja e fixă pe toată durata, indicele se schimbă trimestrial. Avantaj: pornești de la o dobândă mai mică. Risc: rata crește dacă indicele urcă. Credit standard cu dobândă fixă pe primii ani, apoi variabilă. Plătești un preț pentru predictibilitate — dobânda inițială e de regulă mai mare. Merită dacă nu poți susține o creștere a ratei, nu pentru că pare mai ieftină. Noua Casă, creditul cu garanție de stat. Avans mai mic, deci intri în casă mai repede, dar sumă împrumutată mai mare și cost total mai mare. Plafonul programului limitează ce poți cumpăra. Condițiile complete sunt în ghidul programului Noua Casă. Testul care decide între fix și variabil: recalculează rata cu indicele mai mare cu 2 puncte procentuale. Dacă suma rezultată nu încape în buget, alege fix pe primii ani sau micșorează creditul.

Indicele de referință — cât este și cum te afectează

Dobânda unui credit variabil în lei se compune din indicele de referință, care e același pentru toate băncile și se schimbă periodic, plus marja băncii, care e fixă pe toată durata și se negociază la semnare. Pentru creditele noi, indicele este IRCC. Valoarea pentru trimestrul IV 2026 este 5,57% pe an. Se recalculează trimestrial de BNR și se aplică din prima zi a trimestrului următor, deci rata ta se poate modifica de maximum patru ori pe an, la date cunoscute dinainte. ROBOR rămâne relevant doar pentru creditele contractate înainte de 2019. Pentru un credit nou nu îl vei întâlni. Cum funcționează fiecare indice, de ce IRCC reacționează cu întârziere la mișcările pieței și ce înseamnă asta pentru tine în ambele sensuri — în articolul despre costul creditului.

Rata lunară — cum se calculează, pe scurt

Rata se calculează din trei date: suma împrumutată, dobânda anuală și durata. La un credit variabil, dobânda se recompune la fiecare actualizare a indicelui, deci rata se modifică în timp. Ca ordin de mărime: un credit de 600.000 lei pe 30 de ani la o dobândă de 7,57% pe an dă o rată de aproximativ 4.224 lei pe lună. Aceeași sumă pe 25 de ani are o rată mai mare, dar un cost total semnificativ mai mic. Peste rată se adaugă lunar asigurarea de viață, asigurarea imobilului și fondul de întreținere. Acestea nu apar în rata comunicată de bancă, dar apar în bugetul tău. Calculele complete pe mai multe scenarii, dobânda cumulată pe toată durata și testul de rezistență la o creștere a indicelui sunt în articolul despre costul real al creditului.

DAE — de ce e singura cifră pe care compari

Dobânda nominală este doar prețul banilor. DAE include, în plus, comisionul de analiză, asigurările obligatorii, evaluarea imobilului și comisioanele de administrare — adică tot ce plătești efectiv. Două oferte cu aceeași dobândă nominală pot avea DAE diferit cu jumătate de punct procentual. De aceea compararea pe dobânda afișată este inutilă, iar compararea pe rata lunară e chiar înșelătoare: o rată mică poate veni din durată mai lungă, deci din cost total mai mare. Regula: ceri DAE în scris, de la minimum trei bănci, pentru aceeași sumă și aceeași perioadă, în aceeași săptămână. Ce anume ceri de la fiecare bancă și cum citești ofertele — în articolul despre costul creditului.

Gradul de îndatorare — limita care decide cât poți lua

Gradul de îndatorare este raportul dintre totalul ratelor tale lunare și venitul net. Este limita care blochează cele mai multe dosare, înaintea oricărei alte condiții. Conform Regulamentului BNR nr. 6/2018, maximul este: • 40% din venitul net pentru creditele în lei • 20% pentru creditele în valută • 45% în lei și 25% în valută pentru achiziția primei locuințe Important: în calcul intră toate ratele tale existente, inclusiv limitele de pe cardurile de credit și descoperitul de cont, chiar dacă nu le folosești. Formula exactă, ce venituri se acceptă și în ce proporție, ce datorii se pot exclude și cum îți maximizezi suma aprobată — toate sunt în ghidul dedicat gradului de îndatorare.

Condiții de eligibilitate — ce verifică banca, pas cu pas

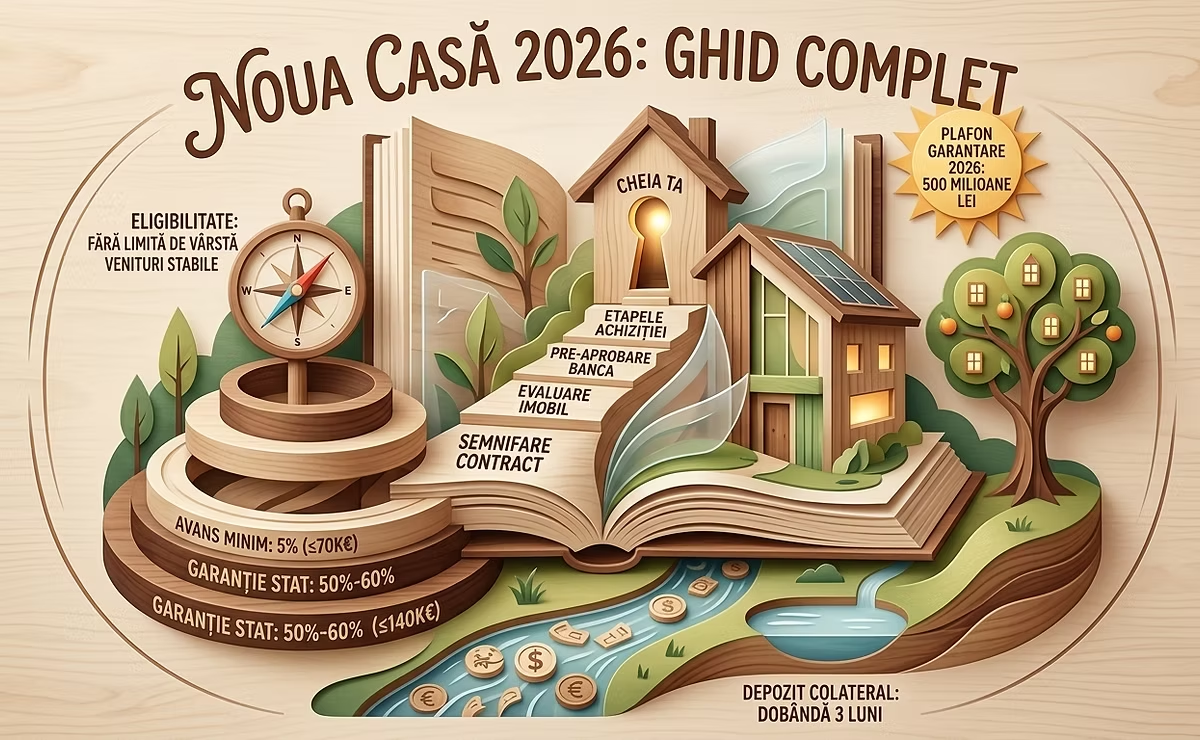
1. SCORING FINANCIAR (primele minute): - Venit minim net: fiecare bancă are propriul prag minim; cere-l explicit la prima discuție - Tip contract: nedeterminat preferat; determinat acceptat după 3-6 luni la angajator - Birou de Credit: fără restanțe active; incidente recente (sub 12 luni) afectează scorul 2. ANALIZA CREDITULUI: - LTV maxim: 85% (avans minim 15%) - Excepție Noua Casă: LTV 95% (avans 5%) pentru locuințe de până la 70.000 EUR; 85% (avans 15%) pentru locuințe noi între 70.001 și 140.000 EUR - Vârsta la final de credit: maximum 65-70 ani (depinde de bancă) - Stabilitate profesională: minimum 2 ani în același domeniu 3. EVALUAREA IMOBILULUI: - Evaluator autorizat ANEVAR, agreat de bancă - Valoarea de evaluare ≥ prețul de achiziție - Imobilul trebuie să fie finalizat și intabulat pentru credit standard 4. ANALIZA JURIDICĂ: - Titlul de proprietate clar, fără litigii sau ipoteci active - Cartea funciară fără notări negative Timp de aprobare: pre-aprobarea durează de regulă câteva zile lucrătoare, iar de la dosarul complet până la semnătură trec de regulă câteva săptămâni, în funcție de bancă și de rapiditatea evaluării. Cere băncii termenele ei în scris înainte de a fixa data din antecontract — pe ele te bazezi, nu pe o medie de piață. Documentele standard: adeverință de salariu recentă, fluturași de salariu pe ultimele luni, extrase de cont, actul de identitate, antecontractul și dovada avansului. Pentru venituri din PFA sau dividende, documentația fiscală pe ultimii ani. Lista exactă diferă pe bancă — cere-o în scris la prima discuție, ca să nu pierzi un ciclu de verificare pe un act lipsă.

Care bancă — cum alegi, fără tabele care se învechesc

Nu îți dăm un tabel cu marja fiecărei bănci, și motivul e concret: am verificat două comparatoare independente în octombrie 2026 și dădeau cifre diferite pentru aceeași bancă — unul o plasa pe prima poziție, celălalt pe ultima. Marjele sunt condiții comerciale negociate pe profil de client și se schimbă fără anunț. Ce contează la alegerea băncii, în afară de preț: Tipul de venit pe care îl ai. Unele bănci sunt mai flexibile cu veniturile din PFA, dividende sau contracte pe perioadă determinată. Dacă ești în această situație, întreabă explicit, la telefon, înainte de a depune dosarul. Viteza de procesare, dacă ai un termen de antecontract strâns. Dacă banca participă la Noua Casă, în cazul în care vizezi programul. Nu toate participă. Comisionul de rambursare anticipată, dacă intenționezi să plătești în avans. Ce asigurări impune și dacă accepți polița de la alt asigurator. Metoda, în schimb, e întotdeauna aceeași: minimum trei oferte, în scris, comparate pe DAE. Intervalul de marje practicate în piață și ce anume ceri de la fiecare bancă — în articolul despre costul creditului. Consultanța bancară Neofort IMO colectează și compară ofertele pentru dosarul tău, gratuit: 0758 090 904.

Noua Casă — când intră în discuție

Noua Casă este un credit cu garanție de stat, care îți permite un avans mai mic decât la creditul standard. Pentru achiziția primei locuințe se aplică și limita de îndatorare mai permisivă, de 45% în lei. Când intră în discuție: dacă nu ai avansul pentru un credit standard și alternativa este să mai aștepți un an sau doi, plătind chirie în tot acest timp. Când nu merită: dacă ai avansul. Suma împrumutată mai mare înseamnă rată mai mare și cost total mai mare pe durata creditului. Comparația corectă se face pe costul total, incluzând chiria pe care nu o mai plătești. Plafonul programului, condițiile de eligibilitate, lista băncilor participante și pașii de aplicare sunt în ghidul programului Noua Casă.

Ordinea pașilor — ce faci, în ce ordine, și cât durează

Cea mai costisitoare greșeală de proces este să semnezi antecontractul înainte de a avea pre-aprobarea. Dacă banca aprobă mai puțin decât ai presupus, rămâi cu un avans plătit și un termen pe care nu îl poți respecta. Pasul 1 — calculează-ți singur plafonul. Pornind de la venitul net și de la ratele existente, estimează suma maximă folosind limita de îndatorare. Ghidul gradului de îndatorare are formula. Pasul 2 — curăță dosarul, înainte de a-l depune. Închide cardurile de credit și descoperitul de cont pe care nu le folosești: limitele lor intră în calculul îndatorării chiar nefolosite. Verifică-ți situația în Biroul de Credit. Pasul 3 — obține pre-aprobări de la minimum trei bănci. Sunt gratuite și nu te obligă. Îți dau bugetul real și, mai târziu, instrumentul de negociere a marjei. Pasul 4 — abia acum caută apartamentul, în bugetul confirmat. Dacă vizezi Noua Casă, verifică și plafonul programului. Pasul 5 — antecontract, cu un termen realist pentru finalizarea creditului. Nu accepta un termen mai scurt decât îți confirmă banca în scris. Pasul 6 — dosarul complet și evaluarea imobilului, făcută de un evaluator autorizat ANEVAR agreat de bancă. Pasul 7 — oferta finală. Compară DAE, nu rata. Negociază marja cu ofertele concurente pe masă. Pasul 8 — semnarea la notar și intabularea. Cât durează, realist: pre-aprobarea, câteva zile lucrătoare. De la dosarul complet la semnătură, de regulă câteva săptămâni, în funcție de bancă și de rapiditatea evaluării. Programează-ți termenul din antecontract cu marjă, nu la limită. Trei reguli care nu depind de bancă: 1. Nu aloca tot ce îți permite legea. 40% e maximul legal, nu optimul. Sub 35% din venit lasă loc pentru creșteri de indice și pentru viață. 2. Păstrează o rezervă de 3-6 luni de cheltuieli, separat de avans. Nu o goli pentru a mări avansul. 3. Pre-aprobarea înainte de antecontract. Niciodată invers.

Întrebări frecvente despre obținerea unui credit ipotecar

?

Cum iau un credit ipotecar, pas cu pas?

Îți calculezi plafonul pornind de la venit și de la ratele existente, cureți dosarul (închizi cardurile și descoperitul nefolosit), obții pre-aprobări de la minimum trei bănci, abia apoi cauți apartamentul în bugetul confirmat, semnezi antecontractul cu un termen realist, depui dosarul complet, treci evaluarea imobilului, compari ofertele finale pe DAE și semnezi la notar.

?

Ce acte sunt necesare pentru un credit ipotecar?

De regulă: actul de identitate, adeverința de salariu recentă, fluturașii de salariu pe ultimele luni, extrase de cont, antecontractul și dovada avansului. Pentru venituri din PFA sau dividende, documentația fiscală pe ultimii ani. Lista exactă diferă pe bancă — cere-o în scris la prima discuție.

?

Ce verifică banca la un credit ipotecar?

Veniturile și stabilitatea lor, gradul de îndatorare, istoricul din Biroul de Credit, valoarea imobilului stabilită prin raport de evaluare, și situația juridică a proprietății — titlu clar, carte funciară fără notări negative.

?

Cât dureaza aprobarea unui credit ipotecar?

Pre-aprobarea, câteva zile lucrătoare. De la dosarul complet până la semnătură, de regulă câteva săptămâni, în funcție de bancă și de cât de repede se face evaluarea imobilului. Un dosar incomplet este principala cauză de întârziere.

?

Cât avans trebuie să am?

La creditul standard, avansul minim uzual este de 15% din valoarea imobilului, iar un avans mai mare îți aduce de regulă o marjă mai bună. La Noua Casă, avansul cerut este mai mic. Pragul exact îl confirmă banca pentru dosarul tău.

?

Pot lua credit dacă am deja un alt credit?

Da, atât timp cât totalul ratelor rămâne în limita de îndatorare — 40% din venitul net în lei, 45% pentru prima locuință. Rambursarea unui credit mic înainte de a depune dosarul poate crește semnificativ suma aprobată.

?

Trebuie pre-aprobare înainte să semnez antecontractul?

Da, și este cea mai importantă regulă de proces din tot ghidul. Dacă semnezi antecontractul și banca aprobă mai puțin decât ai presupus, rămâi cu avansul plătit și cu un termen pe care nu îl poți respecta.

?

Cât pot lua, concret, la un anumit venit?

Depinde de venit, de ratele existente, de durată și de dobândă. Formula de calcul și scenariile pe venituri concrete sunt în ghidul gradului de îndatorare.

?

Cât costă în total creditul?

Pe un credit de 600.000 lei la 7,57% pe 30 de ani, totalul plătit este de aproximativ 1.520.670 lei, din care circa 920.670 lei dobânzi. Detalii și scenarii în articolul despre costul real al creditului.

?

Merită să aștept o scădere a dobânzilor?

La data actualizării acestui articol nu există un semnal de scădere: dobânda de politică monetară e neschimbată din august 2024, iar analiștii BCR consideră reducerile puțin probabile în următoarele patru trimestre. Calculul complet al acestei decizii e în articolul despre dobânda BNR.

#CreditIpotecar2026#IRCC2026#GradIndatorare#NouaCasa2026#NeofortIMO

Despre autor

Sasha Calutu

Sasha Calutu

Reprezentant Vanzari Zona Centrala — 17 ani experienta

Sasha Calutu are toti cei 17 ani de experienta imobiliara petrecuti in Neofort IMO, ceea ce il face unul dintre cei mai longevivi consultanti ai companiei. Expertiza sa acopera zona centrala si proiectele premium.
Solicită o ofertă personalizată

Completează formularul și un consultant Neofort IMO te contactează în cel mult 2 ore cu o ofertă adaptată nevoilor tale.

Prin trimiterea formularului ești de acord cu politica de confidențialitate GDPR.
Datele tale nu sunt transmise terților.

SunăWhatsAppEmailBlog