Da, asociația de proprietari poate trece datoria la întreținere în cartea funciară a apartamentului, pe două căi diferite: notarea datoriilor mai vechi de 3 luni care depășesc salariul minim brut pe țară, pe care președintele sau administratorul este obligat să o ceară, și ipoteca legală, care se poate înscrie după 60 de zile de la scadență. Pragurile, termenele, calculul penalităților, ce se întâmplă la vânzare sau la credit și cum se radiază după plată.
Pe scurt
•Legea nr. 196/2018 dă asociației de proprietari două instrumente în cartea funciară: notarea datoriilor (art. 33 alin. 9) și ipoteca legală asupra apartamentului (art. 80). Sunt mecanisme diferite, cu praguri diferite.
•Notarea este obligatorie pentru președinte sau administrator când datoriile sunt mai vechi de 3 luni și depășesc salariul minim brut pe țară. Ipoteca legală se poate înscrie la cererea președintelui după 60 de zile de la scadență, respectiv 90 de zile de la afișarea listei, fără prag de sumă.
•Penalitățile de întârziere sunt de maximum 0,2% pe zi, curg doar după 30 de zile de la scadență și nu pot depăși datoria. Fiecare cotă lunară se prescrie separat, în 3 ani de la scadența ei.
Poate asociația de proprietari să treacă datoria la întreținere în cartea funciară?
Da. Legea nr. 196/2018 privind asociațiile de proprietari îi dă asociației două instrumente care apar în cartea funciară a apartamentului tău, iar unul dintre ele este chiar o obligație pentru conducerea asociației, nu o opțiune.
1. Notarea datoriilor, prevăzută la art. 33 alin. (9). Președintele sau administratorul este obligat să ceară notarea în cartea funciară a datoriilor mai vechi de 3 luni care depășesc valoarea salariului de bază minim brut pe țară garantat în plată. Notarea este scutită de taxa de timbru, conform alin. (10).
2. Ipoteca legală, prevăzută la art. 80. Asociația are, prin lege, ipotecă asupra apartamentelor pentru sumele datorate ca cote de contribuție la cheltuielile comune. Ipoteca se înscrie în cartea funciară la cererea președintelui, pe baza ultimei liste de plată, după ce au trecut 60 de zile de la scadență, respectiv 90 de zile de la afișarea listei.
Ce nu face niciuna dintre ele: nu îți ia apartamentul și nu îl scoate la vânzare. Ambele sunt semnale publice, vizibile pentru oricine scoate un extras de carte funciară, și garanții pentru asociație. Vânzarea forțată cere un proces și un executor judecătoresc, iar drumul acesta e descris mai jos, la secțiunea despre executare.
Ce schimbă în viața reală: un apartament cu o asemenea mențiune în cartea funciară se vinde și se ipotechează mult mai greu, pentru că notarul și banca o văd imediat.
Notare sau ipotecă legală: două mecanisme diferite, cu efecte diferite
Presa folosește cele două noțiuni ca sinonime. Nu sunt, iar diferența contează când vrei să înțelegi ce s-a întâmplat cu apartamentul tău.
Notarea datoriilor
Ipoteca legală
Temei
art. 33 alin. (9)–(10) din Legea 196/2018
art. 80 din Legea 196/2018
Cine o cere
președintele sau administratorul
președintele asociației
Obligatorie sau opțională
obligatorie, când pragurile sunt depășite
opțională, la decizia asociației
Prag de vechime
datorii mai vechi de 3 luni
60 de zile de la scadență / 90 de zile de la afișarea listei
Prag de sumă
peste salariul minim brut pe țară
niciunul
Efect
informează: oricine vede că există datorii
garantează: asociația e plătită cu prioritate din prețul apartamentului
Notarea are rol de publicitate. Un cumpărător, o bancă sau un notar află din extras că apartamentul are restanțe la asociație.
Ipoteca legală are rol de garanție. Dacă apartamentul ajunge să fie vândut, de bună voie sau prin executare silită, asociația își recuperează suma garantată din preț, în ordinea de preferință pe care i-o dă înscrierea. Legea o completează cu un privilegiu asupra bunurilor mobile din clădire ale proprietarului, la art. 80 alin. (2).
În practică, o asociație bine administrată folosește întâi notarea, pentru că legea o obligă, și ipoteca atunci când datoria e mare sau proprietarul nu răspunde la somații.
După cât timp și de la ce sumă ajunge datoria în cartea funciară
Toate termenele pornesc de la lista de plată. Legea 196/2018 stabilește că plata se face în 30 de zile de la afișarea listei; ziua în care expiră acest termen este scadența.
Calendarul pentru o listă afișată pe 5 ianuarie:
Moment
Data
Ce se întâmplă
Afișarea listei
5 ianuarie
începe termenul de plată
Scadența
4 februarie
după această zi, suma e restantă
Încep penalitățile
6 martie
30 de zile după scadență (art. 77)
Acțiune în instanță posibilă
5 aprilie
60 de zile de la scadență / 90 de la afișare (art. 78 alin. 2)
Ipoteca legală poate fi înscrisă
5 aprilie
același termen (art. 80 alin. 3)
Notarea devine obligatorie
când datoriile mai vechi de 3 luni trec de salariul minim brut
art. 33 alin. (9)
Pragul de sumă pentru notare este salariul de bază minim brut pe țară, care este de 4.325 de lei din 1 iulie 2026. Pragul se modifică odată cu salariul minim, de aceea legea nu dă o sumă fixă.
Exemplu, la o întreținere de 450 de lei pe lună:
Luni neplătite
Datorie totală
Peste 4.325 lei?
3
1.350 lei
nu
6
2.700 lei
nu
9
4.050 lei
nu
10
4.500 lei
da
Textul legii cere ca datoriile să fie și mai vechi de 3 luni, și peste prag. Dacă asociația aplică pragul strict, la suma restantă de peste 3 luni, momentul se mută la aproximativ 13 luni de neplată în exemplul de mai sus. Pentru ipoteca legală, în schimb, nu există prag de sumă: o singură lună neplătită de peste 60 de zile de la scadență e suficientă, teoretic, pentru înscriere.
La o întreținere de iarnă de 900 de lei pe lună, pragul de notare se atinge după 5 luni. De aceea restanțele acumulate în sezonul rece ajung cel mai des în cartea funciară.
Cât cresc penalitățile până ajunge datoria în cartea funciară
Penalitățile sunt reglementate la art. 77: cel mult 0,2% pe zi de întârziere, aplicate numai după 30 de zile de la scadență, și niciodată mai mari decât suma la care se aplică. Procentul exact îl stabilește adunarea generală, în limita legală.
Calculul pentru o singură listă de 450 de lei, la plafonul legal de 0,2%:
450 lei × 0,2% = 0,90 lei pe ziPlafonul de 450 de lei se atinge după 450 ÷ 0,90 = 500 de zile de penalizare
Calculul pentru 6 luni consecutive neplătite, privit în ziua în care se împlinesc 180 de zile de la prima scadență:
Luna
Zile penalizabile
Penalitate
1
150
135 lei
2
120
108 lei
3
90
81 lei
4
60
54 lei
5
30
27 lei
6
0
0 lei
Total
405 lei peste datoria de 2.700 lei
Adică 15% în plus după jumătate de an. Penalitatea nu e o sancțiune care se negociază: dacă adunarea generală a aprobat-o legal, se datorează.
Două verificări pe care merită să le faci pe lista ta: că procentul nu depășește 0,2% pe zi și că penalitatea nu curge din prima zi după scadență. O hotărâre care încalcă oricare dintre aceste reguli este nelegală, iar regulile de repartizare a cheltuielilor sunt explicate în articolul despre cât costă întreținerea într-un bloc nou.
Cum ajunge datoria în cartea funciară: pașii asociației
Procedura e administrativă și se face la biroul de cadastru și publicitate imobiliară din raza în care se află blocul, nu în instanță.
Pentru notare (art. 33 alin. 9):1. Administratorul calculează, pe baza listelor de plată, datoriile mai vechi de 3 luni ale fiecărui apartament.
2. Dacă suma trece de salariul minim brut, președintele sau administratorul depune cererea de notare la biroul de cadastru, cu situația datoriilor.
3. Biroul de cadastru notează datoriile în cartea funciară a apartamentului. Cererea este scutită de taxa de timbru.
Pentru ipoteca legală (art. 80):1. Se verifică faptul că au trecut 60 de zile de la scadență, respectiv 90 de zile de la afișarea listei.
2. Președintele depune cererea de înscriere a ipotecii, pe baza ultimei liste de plată.
3. Ipoteca se înscrie în cartea funciară, cu rangul dat de data înregistrării cererii.
Legea nu cere ca proprietarul să fie anunțat înainte de notare sau de înscriere. Afli de obicei în două situații: când scoți un extras de carte funciară sau când asociația îți trimite o somație. De aceea, dacă ai o restanță, merită să ceri la avizier sau de la administrator situația exactă înainte să ajungă în cartea funciară, nu după.
Un extras de carte funciară pentru informare se obține online, de pe portalul ANCPI, pe baza numărului cadastral sau a numărului de carte funciară, și arată toate sarcinile înscrise pe apartament.
Poate asociația să-ți vândă apartamentul pentru datorii la întreținere?
Teoretic da, dar nu direct și nu repede. Între o restanță și o vânzare silită sunt trei etape, fiecare cu propriul termen și cost.
1. Procesul. Conform art. 78 alin. (2), asociația, prin președinte, poate acționa în instanță proprietarul care nu a plătit mai mult de 60 de zile de la scadență, respectiv 90 de zile de la afișarea listei. Lista de plată nu este, singură, un titlu care se poate executa: e nevoie de o hotărâre judecătorească.
2. Executarea. Cu hotărârea, asociația se adresează unui executor judecătoresc. Conform art. 78 alin. (4), hotărârea se execută prin orice modalitate permisă de Codul de procedură civilă. În practică, executorul începe cu ce e mai simplu: poprirea pe salariu, pe pensie sau pe contul bancar.
3. Vânzarea apartamentului, ca ultimă variantă, când celelalte căi nu acoperă datoria. Aici intervine ipoteca legală: din prețul obținut, asociația este plătită în ordinea dată de rangul ipotecii. Legea mai prevede, la art. 79, un drept de preempțiune pentru autoritatea publică locală, care poate cumpăra locuința la preț egal, pentru a o folosi apoi ca locuință socială.
Cheltuielile de judecată și de executare se adaugă la datorie și le suportă, de regulă, cel care pierde. O restanță de câteva mii de lei poate ajunge astfel la dublu înainte de a ajunge la vânzare.
Concluzia practică: pentru o datorie la întreținere, vânzarea silită e rară. Ce se întâmplă des sunt poprirea și blocajul la vânzare sau la refinanțare, din cauza mențiunii din cartea funciară.
Ce se întâmplă la vânzare sau la un credit ipotecar
La vânzare, legea pune regula direct la notar. Conform art. 33 alin. (1)–(2), vânzătorul trebuie să dovedească plata la zi a contribuțiilor, cu o adeverință de la asociație, valabilă 30 de zile și semnată de administrator și de președinte.
Dacă adeverința arată datorii, notarul autentifică vânzarea numai dacă cumpărătorul acceptă expres să preia toate datoriile vânzătorului către asociație și către furnizori. Un act autentificat fără aceste verificări este anulabil, conform alin. (4).
Ce înseamnă pentru tine, ca vânzător: datoria se plătește oricum, fie de tine înainte de semnare, fie din preț, fie de cumpărător, care o va scădea din preț. Pentru cumpărător, regula e simplă: nu semna fără adeverința asociației și fără un extras de carte funciară scos în ziua semnării.
La un credit ipotecar, banca cere extras de carte funciară pentru apartamentul pe care îl ia în garanție. O ipotecă legală a asociației, înscrisă înaintea ipotecii băncii, are rang mai bun decât banca. Băncile cer de aceea, aproape fără excepție, radierea ei înainte de acordarea creditului, iar o notare de datorii ridică aceeași întrebare. Ce verifică banca pas cu pas este explicat în ghidul complet al creditului ipotecar.
La închiriere, obligația de plată rămâne a proprietarului. Conform art. 33 alin. (7), proprietarul plătește asociației și recuperează sumele de la chiriaș, pe baza contractului de închiriere.
Cum scoți datoria din cartea funciară după ce ai plătit
Plata singură nu curăță cartea funciară. Mențiunea rămâne înscrisă până când cineva cere radierea ei.
Pașii:1. Plătește datoria, inclusiv penalitățile, și păstrează chitanța sau ordinul de plată.
2. Cere asociației un document care confirmă stingerea datoriei și acordul pentru radiere, semnat de președinte și de administrator.
3. Depune cererea de radiere la biroul de cadastru și publicitate imobiliară, cu documentul asociației. La ipotecă, biroul de cadastru poate cere ca acordul creditorului să fie dat în formă autentică, la notar; întreabă înainte la biroul de cadastru, ca să nu faci drumul de două ori.
4. Verifică într-un extras nou de carte funciară că mențiunea a fost radiată.
Dacă vinzi apartamentul, pașii 2–3 se pot face prin notar, în ziua semnării: o parte din preț se virează direct asociației, iar notarul cere radierea împreună cu înscrierea noului proprietar.
Dacă asociația refuză să-ți dea documentul după ce ai plătit, trimite cererea în scris, cu dovada plății atașată, și păstrează confirmarea de primire. Un refuz nejustificat se poate contesta în instanță, iar dovada plății e documentul decisiv.
Ce faci dacă suma e greșită sau datoria e prea veche
Dacă suma e greșită, cere în scris administratorului defalcarea pe luni și pe criterii de repartizare. Conform legii, cheltuielile se împart pe criterii precise: număr de persoane, consum individual, cotă-parte indiviză. O repartizare care încalcă aceste criterii este nulă. Dacă nu primești răspuns, adresează-te comisiei de cenzori, apoi adunării generale, și abia apoi instanței.
Dacă datoria e veche, verifică prescripția. Termenul general este de 3 ani, iar la plățile lunare fiecare cotă se prescrie separat, de la scadența ei. O listă din ianuarie 2023, cu scadența în februarie 2023, s-a prescris în februarie 2026, dacă între timp asociația nu a întrerupt termenul.
Termenul se întrerupe, printre altele, prin:
• o acțiune în instanță a asociației
• recunoașterea datoriei de către tine, inclusiv printr-o plată parțială fără mențiuni
Plățile parțiale contează. Când plătești doar o parte din datorie, poți indica în scris ce lună achiți. Fără o asemenea mențiune, plata se impută, de regulă, pe datoriile cele mai vechi, iar o plată poate fi interpretată ca recunoaștere a întregii datorii. Scrie pe ordinul de plată sau pe chitanță luna pe care o plătești.
O datorie prescrisă nu mai poate fi executată silit, dar mențiunea ei din cartea funciară nu dispare singură. Radierea ei cere fie acordul asociației, fie o hotărâre judecătorească.
Ce înseamnă toate acestea într-un bloc nou
Într-un ansamblu rezidențial nou, regulile sunt aceleași din prima zi în care asociația e constituită legal. Diferența e că, la început, asociația are puțini proprietari, fonduri mici și o conducere fără experiență, iar restanțele câtorva apartamente se simt imediat în bugetul blocului.
Trei lucruri utile pentru un proprietar dintr-un bloc nou:
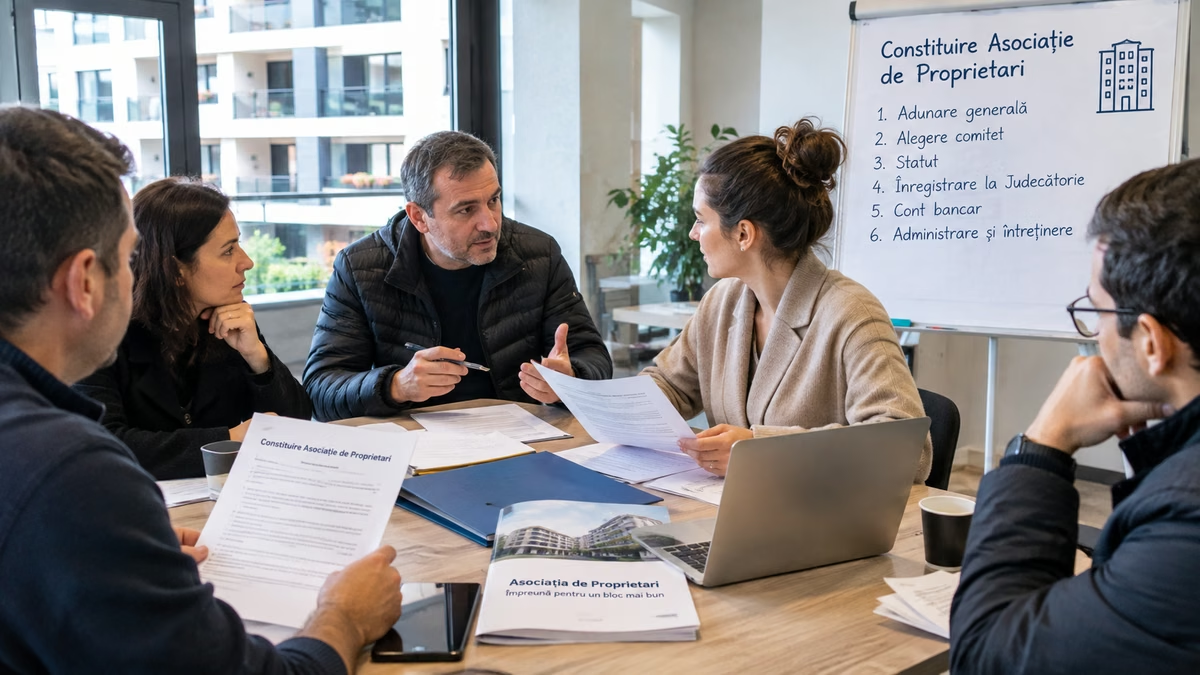
1. Constituirea corectă a asociației. Fără o asociație înregistrată legal, cu președinte ales, nu există cine să ceară notarea sau ipoteca, iar restanțele se acumulează fără instrument de recuperare. Procedura completă este în articolul despre constituirea asociației de proprietari într-un bloc nou.
2. Penalitățile stabilite din start. Adunarea generală aprobă procentul de penalizare. Un procent în limita legală, aplicat consecvent, descurajează restanțele mai eficient decât orice proces.
3. Extrasul de carte funciară la orice tranzacție. Fie că vinzi peste câțiva ani, fie că refinanțezi creditul, extrasul trebuie să fie curat. O restanță uitată de 10 luni la întreținere poate amâna semnarea cu câteva săptămâni.
La cumpărarea unui apartament nou direct de la dezvoltator nu există istoric de datorii la asociație, pentru că asociația se înființează după recepție. Garanțiile care contează la achiziție sunt descrise în articolul despre garanții și recepția la cheie, iar proiectele disponibile acum sunt la ansamblurile rezidențiale Neofort IMO. Consultanța este gratuită: 0758 090 904.
Întrebări frecvente despre datoriile la întreținere și cartea funciară
?
Poate asociația de proprietari să-mi pună ipotecă pe apartament?
Da. Conform art. 80 din Legea nr. 196/2018, asociația are ipotecă legală asupra apartamentelor pentru cotele de contribuție neplătite. Ipoteca se înscrie în cartea funciară la cererea președintelui, după 60 de zile de la scadență, respectiv 90 de zile de la afișarea listei de plată.
?
După câte luni de neplată ajunge datoria la întreținere în cartea funciară?
Notarea este obligatorie când datoriile sunt mai vechi de 3 luni și depășesc salariul minim brut pe țară, de 4.325 de lei din 1 iulie 2026. La o întreținere de 450 de lei pe lună, asta înseamnă aproximativ 10 luni de neplată. Ipoteca legală se poate înscrie mai devreme, după 60 de zile de la scadență, indiferent de sumă.
?
Trebuie să fiu anunțat înainte ca asociația să noteze datoria?
Legea nu prevede o notificare prealabilă obligatorie pentru notare sau pentru înscrierea ipotecii legale. Afli de obicei dintr-un extras de carte funciară sau dintr-o somație.
?
Cât sunt penalitățile la întreținere?
Cel mult 0,2% pe zi, aplicate numai după 30 de zile de la scadență, conform art. 77 din Legea 196/2018. Penalitatea nu poate depăși suma la care se aplică. La 450 de lei, înseamnă cel mult 0,90 lei pe zi.
?
Poate asociația să-mi vândă apartamentul pentru datorii la întreținere?
Numai după un proces câștigat și prin executor judecătoresc. Executorul folosește de regulă întâi poprirea pe salariu, pensie sau cont. Vânzarea apartamentului este ultima variantă, iar autoritatea locală are drept de preempțiune la preț egal, conform art. 79.
?
Pot vinde un apartament cu datorii la întreținere?
Da, dar notarul autentifică vânzarea numai dacă datoria este plătită sau dacă cumpărătorul acceptă expres să o preia, conform art. 33 alin. (2). Adeverința asociației este valabilă 30 de zile.
?
Cum se radiază ipoteca asociației după ce am plătit?
Ceri asociației un document care confirmă stingerea datoriei și acordul pentru radiere, apoi depui cererea de radiere la biroul de cadastru și publicitate imobiliară. Biroul de cadastru poate cere ca acordul să fie dat în formă autentică, la notar.
?
Se prescrie datoria la întreținere?
Da, în 3 ani, iar fiecare cotă lunară se prescrie separat, de la scadența ei. Termenul se întrerupe printr-o acțiune în instanță sau prin recunoașterea datoriei, inclusiv printr-o plată parțială fără mențiuni.
?
Cine plătește întreținerea dacă apartamentul e închiriat?
Proprietarul, față de asociație. Conform art. 33 alin. (7), el recuperează sumele de la chiriaș, pe baza contractului de închiriere.
Reprezentant Vanzari Zona Vest — 22 ani experienta
Cu peste 22 de ani de experienta in piata imobiliara din Bucuresti si 11 ani in Neofort IMO, Igor Calutu a finalizat sute de tranzactii in zona de vest a Capitalei. Ofera clientilor perspective bazate pe date reale din piata.